
Assicurazione auto elettrica: coperture essenziali, costi e tutela della batteria
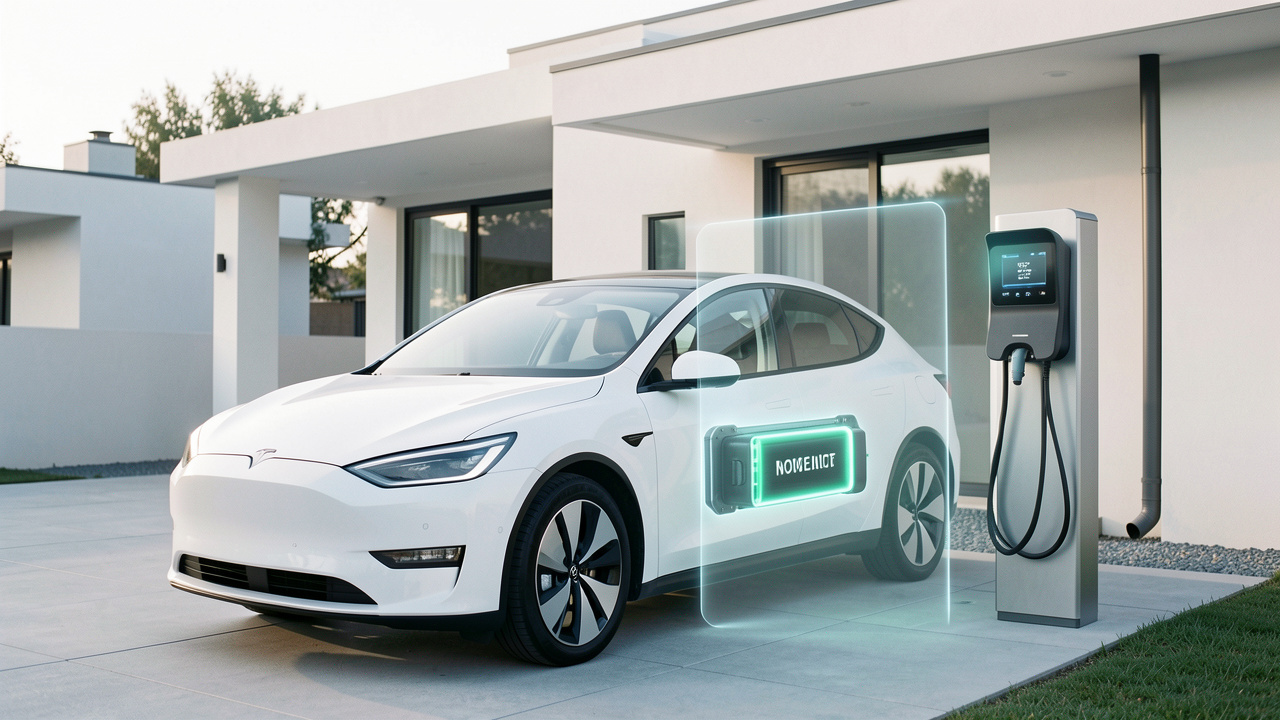
Un’assicurazione auto elettrica parte dalla stessa base prevista per ogni veicolo: la RC Auto, obbligatoria per circolare. Le differenze emergono nelle garanzie accessorie, perché batteria, cavo di ricarica e gestione dell’autonomia richiedono tutele mirate.
Il preventivo dipende soprattutto da classe di merito, provincia di residenza, età del conducente, potenza e valore dell’auto. La motorizzazione elettrica può dare accesso a sconti commerciali, ma non garantisce un premio più basso in ogni profilo.
RC Auto: la copertura obbligatoria resta identica
La responsabilità civile risarcisce i danni causati a persone, veicoli o cose durante la circolazione. Non paga i danni alla propria auto, alla batteria o al cavo, salvo che siano inclusi in una garanzia aggiuntiva.
Prima di confrontare i prezzi, verificare massimali, franchigia e rivalsa. Il massimale è la somma massima risarcibile; la franchigia è la quota di danno che resta a carico dell’assicurato; la rivalsa consente alla compagnia di chiedere il rimborso in casi indicati dal contratto, come guida in stato di ebbrezza.
Le regole della RC Auto e i diritti dell’assicurato sono illustrati dall’IVASS, l’autorità di vigilanza del settore. Per chi entra per la prima volta in una polizza, la classe di merito incide spesso più dell’alimentazione del veicolo: può essere utile conoscere le regole della RC auto familiare.
Le garanzie utili per un’auto elettrica
Una polizza completa va scelta in base a dove si parcheggia, quanti chilometri si percorrono e come si ricarica l’auto. Le coperture sotto riportate hanno condizioni molto diverse tra le compagnie: leggere fascicolo informativo, esclusioni e limiti di indennizzo evita sorprese dopo un sinistro.
- Furto e incendio: protegge l’auto dal furto, dal tentato furto e dai danni da incendio secondo le condizioni contrattuali. Controllare se include batteria, cavo portatile e accessori originali.
- Kasko o collisione: risarcisce i danni al proprio veicolo. La kasko copre di norma anche gli urti senza controparte identificata; la collisione opera solo nello scontro con un altro veicolo identificato.
- Eventi naturali e atti vandalici: sono utili in zone esposte a grandine, allagamenti o danneggiamenti dolosi. Servono massimali adeguati al valore del veicolo.
- Assistenza stradale: include traino e soccorso; per un’elettrica va verificato il servizio in caso di batteria scarica, il raggio del trasporto e la destinazione autorizzata.
- Infortuni del conducente: tutela chi guida, che non è coperto dalla RC Auto per le proprie lesioni quando ha causato l’incidente.
Batteria e ricarica: cosa controllare prima della firma
La batteria di trazione è il componente più costoso dell’auto elettrica, ma una polizza non sostituisce la garanzia del costruttore contro il degrado fisiologico o i difetti di fabbrica. L’assicurazione interviene soltanto per eventi coperti, per esempio un urto, un incendio o un furto, con limiti indicati nel contratto.
Chiedere in modo esplicito se la batteria è assicurata per il suo valore intero e se la compagnia applica scoperto o degrado d’uso. Lo scoperto è una percentuale del danno a carico del cliente; può pesare molto su una riparazione costosa.
Anche il cavo di ricarica merita una verifica. Alcune formule lo includono nel furto e incendio quando si trova a bordo, altre richiedono una garanzia accessori; il danneggiamento durante la ricarica pubblica o domestica può avere esclusioni specifiche.
La polizza dell’auto non sostituisce le coperture dell’abitazione o dell’impianto elettrico. Per una wallbox privata, verificare con l’assicuratore casa la tutela da corto circuito, incendio e danni elettrici.
Assistenza stradale: attenzione all’autonomia residua
Il soccorso per batteria scarica non è uguale in tutte le offerte. Alcune compagnie prevedono la ricarica d’emergenza sul posto, quando possibile; altre organizzano soltanto il traino verso una colonnina, un’officina o il domicilio.
Confrontare cinque voci: chilometri di traino inclusi, numero di interventi annui, assistenza all’estero, auto sostitutiva e spese di proseguimento del viaggio. La copertura per l’auto sostitutiva può ridurre il disagio, ma spesso scatta solo dopo furto, incendio o riparazioni oltre una soglia di giorni.
Quanto costa l’assicurazione auto elettrica
Non esiste una tariffa nazionale fissa. Due auto elettriche dello stesso modello possono avere premi molto diversi se cambiano residenza, storico sinistri, chilometraggio dichiarato, ricovero notturno e guidatori ammessi.
Per un confronto corretto, richiedere preventivi con le stesse condizioni: identico massimale RC, stessa guida libera o esperta, uguale franchigia e medesime garanzie accessorie. Un premio più basso può derivare da un massimale ridotto, da uno scoperto elevato o da un’assistenza limitata.
- Recuperare targa, attestato di rischio e dati dei conducenti abituali.
- Stimare il valore assicurato del veicolo e degli accessori dichiarabili.
- Confrontare almeno tre preventivi con garanzie equivalenti.
- Leggere esclusioni su batteria, cavo, traino e ricarica.
- Conservare fascicolo informativo, preventivo e quietanza di pagamento.
Assicurazione auto elettrica: come scegliere senza pagare coperture inutili
Per chi parcheggia in strada e guida spesso, furto e incendio, eventi naturali e assistenza estesa meritano un esame prioritario. Chi dispone di box privato, percorre pochi chilometri e usa l’auto soprattutto in città può valutare una formula più essenziale, senza rinunciare a massimali RC adeguati.
La scelta migliore è quella che definisce chiaramente il valore della batteria, il soccorso in caso di carica esaurita e i costi rimasti a carico del conducente. Controllare le condizioni prima dell’acquisto vale più di uno sconto iniziale poco trasparente.


io guarderei bene il cavo perché costa un botto e non è detto che sia coperto nella furto normale
Esatto. In molte polizze il cavo è indennizzato solo se si trova nel veicolo o nel box, mentre durante la ricarica pubblica possono valere esclusioni specifiche. Va controllato anche il limite massimo previsto per gli accessori.
Finalmente una guida che non fa passare l’elettrica come una macchina qualunque! Batteria, assistenza con carro attrezzi adatto e cavo di ricarica cambiano davvero la scelta della polizza. Io aggiungerei attenzione ai danni da colonnina e agli atti vandalici: con certi prezzi delle riparazioni basta poco per pentirsene.
Consigli pratici e chiari, soprattutto sulla franchigia che tanti scoprono troppo tardi. Per la mia elettrica ho scelto anche l’assistenza stradale estesa, mi fa stare più sereno nei viaggi lunghi 🙂