
Classe di merito RCA: come funziona, come si calcola e quando cambia
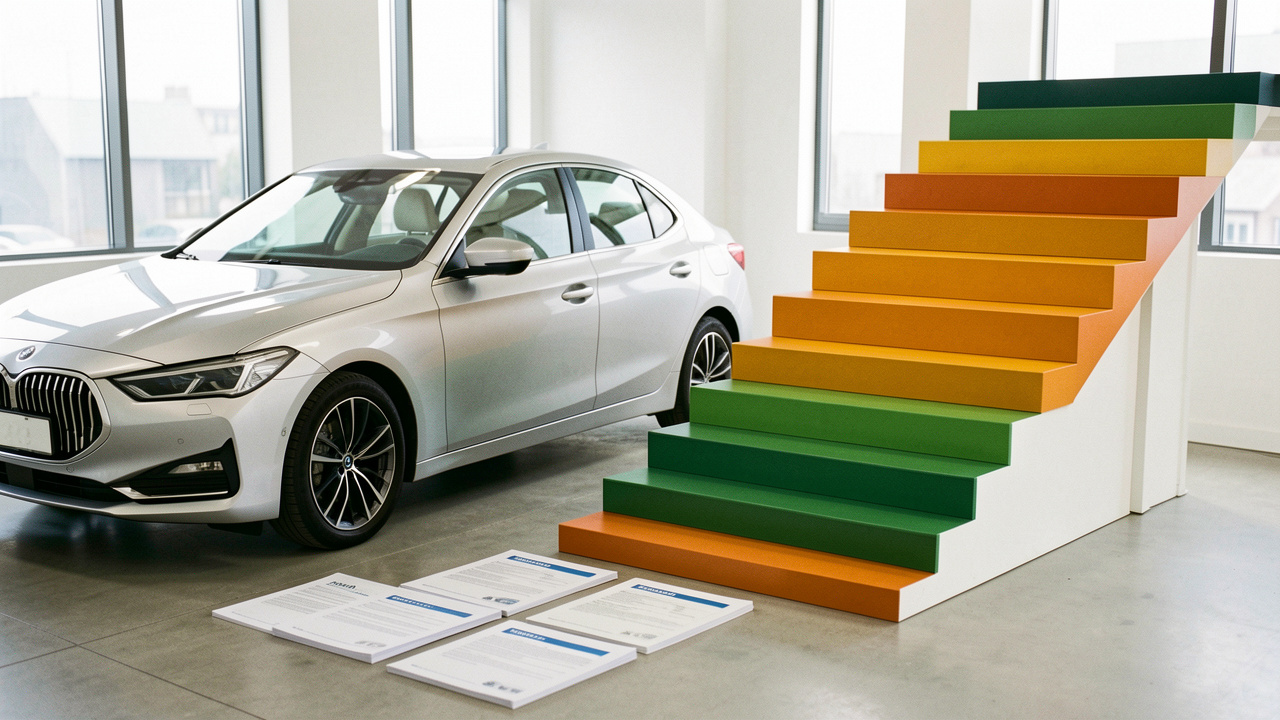
La classe di merito RCA, detta anche classe universale o CU, misura la storia assicurativa del veicolo e incide sul premio della responsabilità civile auto. Un numero più basso indica una posizione migliore nel sistema bonus-malus, ma il prezzo finale dipende anche da età, residenza, modello del mezzo, garanzie e franchigie.
Le classi sono 18: la CU 1 è la più favorevole, mentre la CU 18 è la meno favorevole. La classe non coincide sempre con la classe interna della compagnia, che può seguire scale proprie; per confrontare le offerte conta soprattutto la CU riportata nell’attestato di rischio.
Come funziona il sistema bonus-malus
La formula bonus-malus premia un periodo assicurativo senza sinistri con responsabilità rilevante e penalizza i sinistri che producono un risarcimento. Alla scadenza annuale, in assenza di sinistri, la CU migliora di una posizione: dalla 14 alla 13, per esempio.
Se si causa un sinistro che incide sulla classe, la CU peggiora in genere di due posizioni per ogni sinistro. Da una CU 1 si può quindi passare alla CU 3. Il rincaro del premio non è uguale per tutti: ogni impresa applica le proprie tariffe e valuta anche altri fattori di rischio.
| Situazione | Effetto usuale sulla CU al rinnovo |
|---|---|
| Anno senza sinistri rilevanti | Migliora di una classe |
| Un sinistro con responsabilità | Peggiora di due classi |
| Prima assicurazione senza agevolazioni | Assegnazione iniziale in CU 14 |
| Veicolo aggiuntivo con requisiti di legge | Possibile applicazione della RCA familiare |
Un sinistro con responsabilità condivisa richiede attenzione. La compagnia registra la quota di responsabilità nell’attestato; gli effetti sulla classe seguono le regole previste dalla disciplina bonus-malus e dalle condizioni contrattuali. Prima del rinnovo conviene chiedere chiarimenti scritti all’impresa.
Come si calcola la classe di merito RCA
La CU deriva dai dati dell’attestato di rischio, documento digitale che riassume la sinistrosità degli ultimi cinque anni. L’assicurato non deve di norma consegnarlo alla nuova compagnia: l’impresa lo acquisisce dalla banca dati attestati di rischio.
La classe segue il rapporto assicurativo del proprietario e del veicolo, non la sola targa né la patente. Per questo vendere un’auto e assicurarne un’altra può consentire di conservare la propria storia, se si rispettano tempi e condizioni previsti; un semplice cambio di conducente non trasferisce automaticamente la CU.
Dove controllare classe e sinistri
- Accedi all’area riservata della compagnia attuale o chiedi l’attestato di rischio.
- Controlla la CU di provenienza, quella di assegnazione e gli eventuali sinistri indicati.
- Confronta i dati con il contratto e con le comunicazioni ricevute dopo un incidente.
- Se trovi un errore, invia una richiesta documentata alla compagnia prima della scadenza.
L’attestato è disponibile almeno 30 giorni prima della scadenza della polizza. Conservare i documenti di acquisto, vendita, furto o demolizione aiuta a gestire correttamente sostituzioni e trasferimenti della polizza.
Quando si mantiene o si cambia classe
La classe può essere mantenuta quando si sostituisce un veicolo, si rinnova la RCA o si stipula una nuova polizza dopo la vendita del mezzo precedente, entro i limiti temporali fissati dalle regole assicurative. In caso di furto, demolizione, esportazione o vendita, la compagnia può gestire la sostituzione del veicolo con documenti specifici.
Per chi acquista un altro veicolo, la RCA familiare può permettere di usare la classe più favorevole di un componente stabilmente convivente. Servono in genere lo stato di famiglia, una polizza attiva di riferimento e l’assenza di sinistri con responsabilità esclusiva, principale o paritaria nel periodo richiesto dalla legge.
La RCA familiare non garantisce lo stesso premio del familiare. Trasferisce la classe applicabile quando ricorrono i requisiti, mentre tariffa, profilo del proprietario e caratteristiche del veicolo restano oggetto di valutazione della compagnia.
La norma si applica anche a veicoli di tipologia diversa, come auto e moto, alle condizioni previste. Prima di acquistare il mezzo, è prudente verificare per iscritto i requisiti con l’impresa o un intermediario abilitato.
Classe di merito RCA: cosa controllare prima di cambiare polizza
Confronta preventivi con la stessa CU, le stesse garanzie accessorie e gli stessi massimali RCA. Verifica anche la guida libera o esperta, la franchigia, l’assistenza stradale e le esclusioni: una tariffa più bassa può offrire tutele molto diverse.
In caso di sinistro di piccola entità, valuta con la compagnia se è possibile rimborsare l’importo liquidato per evitare il malus, quando la procedura lo consente. Chiedi importo, modalità e termine di rimborso prima di decidere.
Domande frequenti
Qual è la classe di merito migliore? La CU 1. Resta comunque possibile che due persone in CU 1 paghino premi differenti, perché la classe è uno dei parametri tariffari.
La classe di merito scade? La storia assicurativa documentata nell’attestato ha una validità limitata. Dopo una lunga interruzione della copertura, la compagnia può non poter applicare la classe precedente.
Posso usare la classe di un genitore non convivente? No. Per la RCA familiare occorre la convivenza anagrafica al momento della stipula, oltre agli altri requisiti.

Spiegazione utile, però farei una precisazione: il passaggio di due classi dopo un sinistro è la regola generale, ma conviene sempre guardare l’attestato e le condizioni della propria compagnia. Tra classe interna, franchigie e tariffa, il preventivo può cambiare parecchio anche a CU invariata.
Confermo per esperienza diretta. Due anni fa ero in CU 1 e, dopo un piccolo incidente con colpa, al rinnovo sono passato in CU 3. Pensavo che il premio sarebbe aumentato solo per quello, invece la compagnia ha ritoccato anche la classe interna e la differenza è stata ben più alta del previsto. Ho chiesto l’attestato di rischio e confrontato altre compagnie: la CU era identica ovunque, ma i preventivi erano molto diversi. Alla fine ho cambiato assicurazione e ho recuperato una cifra discreta, pur restando in CU 3.
Finalmente una spiegazione chiara su CU e classe interna. Controllare l’attestato prima del rinnovo evita parecchia confusione.
Io ho un dubbio pratico: ho venduto la mia auto e vorrei assicurare uno scooter che era fermo da mesi. Nell’attestato dell’auto risulto in una buona classe, ma l’agenzia mi ha detto che non posso trasferirla automaticamente sullo scooter. È corretto oppure dipende dalla compagnia? Vorrei evitare di ripartire dalla 14.
Se faccio la prima assicurazione per un’auto usata, parto sempre dalla CU 14 anche se vivo con mia madre che è in CU 1? Ho sentito parlare della RCA familiare ma non ho capito se vale anche in questo caso.